您好,欢迎来到魔法化学网!
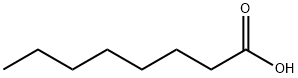
| CAS号 : | 124-07-2 |
精确质量 : | 144.11500 |
| 分子式 : | C8H16O2 |
logP : | 2.43150 |
| 分子量 : | 144.21100 |
PSA : | 37.30000 |
辛酸 | |
octanoic acid | |
124-07-2 | |
C8H16O2 | |
144.21100 | |
37.30000 | |
2.43150 | |
144.11500 |
|
n20/D 1.428(lit.)
|
|
|
5 (vs air)
|
|
|
淡黄色特有的液体
|
|
|
>230 °F
|
|
|
237 °C(lit.)
|
|
|
16 °C
|
|
|
0.91 g/mL at 25 °C(lit.)
|
|
|
0.68 g/L (20 ºC)
|
|
|
0.022mmHg at 25°C
|
|
|
Stable. Incompatible with bases, reducing agents, oxidizing agents. Flammable.
|
GHS05 | |
危险 | |
H314 | |
|
RH0175000
|
|
|
1
|
|
|
8
|
|
|
S26-S36/39-S45-S36/37/39-S25
|
|
|
III
|
|
|
UN 3265 8/PG 3
|
|
|
2915900090
|
|
|
C
|
|
|
R34
|
品名, 成分含量, 用途 |
|
A.入境货物通关单 B.出境货物通关单 |
|
R.进口食品卫生监督检验 S.出口食品卫生监督检验 M.进口商品检验 N.出口商品检验 |
|
2915900090. 其他饱和无环一元羧酸及其酸酐(酰卤、过氧)化物、过氧酸及其卤化、硝化、磺化、亚硝化衍生物. 增值税率:17.0%. 退税率:9.0%. 监管条件:AB(入境货物通关单,出境货物通关单). 最惠国关税:5.5%. 普通关税:30.0% |
|
2915900090 other saturated acyclic monocarboxylic acids and their anhydrides, halides, peroxides and peroxyacids; their halogenated, sulphonated, nitrated or nitrosated derivatives VAT:17.0% Tax rebate rate:9.0% Supervision conditions:AB(certificate of inspection for goods inward,certificate of inspection for goods outward) MFN tariff:5.5% General tariff:30.0% |
生产方法简述:工业上生产辛酸是采用辛醛为原料,在实验室制备时采用正己基丙二酸加热放出二氧化碳,减压至4-6.65kPa使反应完全。最后将反应产物减压蒸馏,收集127-129℃(2.13kPa)馏分即为辛酸。收率80-85%。由1-辛烯和过醋酸反应可制得辛酸。此外还有正辛醇氧化脱氢法。精制方法:用分子筛脱水后减压分馏。也可用分步结晶法精制。1.辛醛氧化法2.正己基丙二酸法3.正辛醇氧化脱氢法4.1-辛烯法 由1-辛烯和过醋酸反应制得: | |
用于制造染料、药物、香料等,该品是GB 2760-86规定允许使用的食用香料。还用作增塑剂、润滑剂、杀虫剂、防霉剂、防锈剂、缓蚀剂、发泡剂、消泡剂等,也用于矿石分离。可用于O /W 和 W/ O型膏霜类、O /W 型乳液、皮肤油和浴用油、富脂性胶囊浴液、香波、唇膏和其他棒状产品及含醇量高的化妆水、气溶胶产品。使用量如下:O /W 或 W/ O型膏体中,乳液和非水软膏中用量为5%~ |



