您好,欢迎来到魔法化学网!
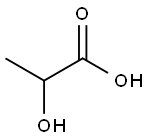
| CAS号 : | 50-21-5 |
精确质量 : | 90.03170 |
| 分子式 : | C3H6O3 |
logP : | -0.54820 |
| 分子量 : | 90.07790 |
PSA : | 57.53000 |
乳酸 | |
2-hydroxypropanoic acid | |
50-21-5 | |
C3H6O3 | |
90.07790 | |
57.53000 | |
-0.54820 | |
90.03170 |
|
无色至黄色液体
|
|
|
1.4252-1.4272
|
|
|
Stable. Combustible. Incompatible with strong oxidizing agents.
|
|
|
109.9ºC
|
|
|
2-8ºC
|
|
|
18ºC
|
|
|
1.276 g/cm3
|
|
|
227.6ºC at 760 mmHg
|
GHS05 | |
危险 | |
H315; H318 | |
|
III
|
|
|
8
|
|
|
2918110000
|
|
|
UN 1760
|
|
|
2
|
|
|
R34; R38; R41
|
|
|
26-39-45-36/37/39
|
|
|
OD2800000
|
|
|
Xi; C
|
品名, 成分含量, 用途 |
|
A.入境货物通关单 B.出境货物通关单 |
|
R.进口食品卫生监督检验 S.出口食品卫生监督检验 M.进口商品检验 N.出口商品检验 |
|
2918110000. 乳酸及其盐和酯. 增值税率:17.0%. 退税率:13.0%. 监管条件:AB(入境货物通关单,出境货物通关单). 最惠国关税:6.5%. 普通关税:30.0% |
|
2918110000. lactic acid, its salts and esters. VAT:17.0%. Tax rebate rate:13.0%. Supervision conditions:AB(certificate of inspection for goods inward,certificate of inspection for goods outward). MFN tariff:6.5%. General tariff:30.0% |
|
HS:2918110000.Lactic acid, its salts and esters. General tariff:6.5% |
1.以淀粉质原料、糖蜜、淀粉糖等为原料,经糖化后用适宜的酸性乳酸菌或芽孢杆菌在适宜的条件下发酵后,经碳酸钙中和沉淀,再用稀硫酸使其转化为乳酸,再精制后可得乳酸成品。 淀粉糖化↓糖化酶发酵↓乳酸菌中和压滤浓缩冷却酸化脱色↓活性炭↓硫酸抽滤真空浓缩阳离子交换阴离子交换真空浓缩脱色抽滤成品 精制方法:乳酸具有很强的吸湿性,浓缩时部分乳酸变成酸酐,加热时自身容易发生酯化反应。因此,即使在减压下蒸馏,要得到纯品也是困难的。精制时在13.3Pa压力下分馏,馏出物用等量乙醚与异丙醚的混合物进行溶解,在冰盐温度下冷却结晶。过滤后再重复结晶两次。也可以在干冰的温度下进行结晶。溶剂也可用含5%石油醚(b.p. 60~80℃)的等量苯和乙醚的混合溶剂。 | |
乳酸是用途很广的有机酸,可用于酿造、医药、皮革、卷烟、化工、食品、印染等各方面。日本乳酸的用途分配大致是:酿造用约占20%,食品用约占50%,乳酸衍生物用约占10%,皮革等工业用约占20%。我国的用途分配也大致相同。 |